
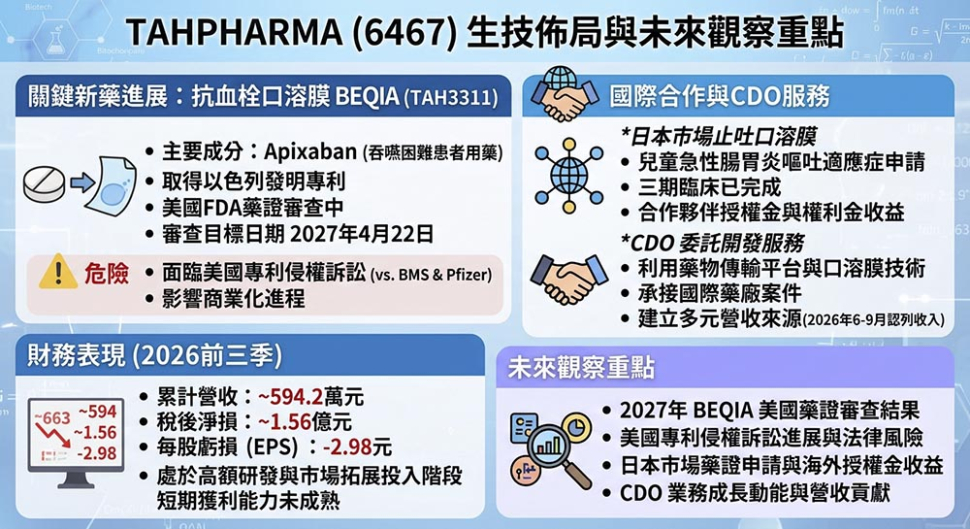
泰合生技(6467)近期在新藥研發及國際市場布局方面傳出多項進展,旗下抗血栓口溶膜BEQIA(TAH3311)取得以色列發明專利,並持續推進美國FDA藥證審查,成為市場關注的焦點。此外,公司在日本市場的止吐口溶膜新適應症申請,以及委託開發服務(CDO)業務,也為未來營運增添發展機會。
在抗血栓新藥方面,泰合自主研發的BEQIA主要成分為Apixaban,鎖定吞嚥困難患者的用藥需求,透過口溶膜劑型提供不同於傳統錠劑的用藥選擇。目前產品已取得以色列發明專利,並持續接受美國FDA審查,預定審查目標日期為2027年4月22日。若後續順利取得藥證,將有機會進一步拓展海外市場,但仍須留意美國專利訴訟可能帶來的影響。
另一方面,泰合旗下Ondansetron止吐口溶膜也有新的國際進展。日本合作夥伴已針對兒童急性腸胃炎相關嘔吐適應症提出藥證申請,相關第三期臨床試驗已完成。未來若順利取得日本藥證並進入市場,有望透過授權合作及權利金機制,為公司帶來新的收入來源。
除了新藥開發,泰合也積極拓展CDO委託開發服務,利用既有藥物傳輸平台及口溶膜技術,承接國際藥廠的劑型與製程開發案件。2026年6月至9月已連續四個月認列CDO相關收入,顯示公司正逐步建立新藥授權以外的營收來源。
不過,從財務表現來看,泰合生技2026年前三季累計營收約594.2萬元,稅後淨損約1.56億元,每股稅後虧損2.98元,目前仍處於投入新藥研發及拓展市場的階段。公司短期獲利能力尚未成熟,未來仍需要觀察新藥上市進度及商業化成果。
值得注意的是,泰合旗下BEQIA也面臨美國Bristol Myers Squibb(BMS)與Pfizer提出的專利侵權訴訟,後續法律進展可能影響產品在美國市場的商業化規劃,這也是投資人不可忽略的風險。
整體而言,泰合生技目前的投資價值主要來自新藥研發成果、國際專利布局、美國FDA藥證審查,以及日本市場的授權合作機會。未來2027年BEQIA的美國藥證審查結果、專利訴訟進展,以及海外授權收入能否逐步實現,將是影響公司營運與股價的重要關鍵。對投資人而言,泰合具備新藥研發題材,但仍屬高風險、高不確定性的生技股,應持續追蹤臨床、藥證及財務表現。